[화이트페이퍼=장하은기자] POSCO(포스코)가 3분기 실적 부진에 장 초반 약세를 보이고 있다.
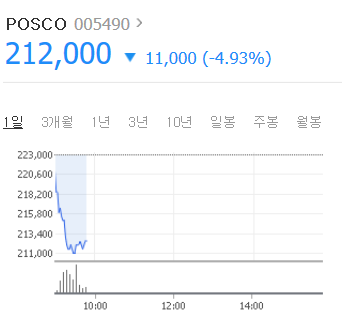
25일 오전 9시50분 현재 포스코는 전날대비 4.93% 하락한 21만2000원에 거래되고 있다.
POSCO는 3분기 연결 기준 영업이익이 1조398억원으로 지난해 동기보다 32.1% 감소한 것으로 잠정 집계됐다고 전날 공시했다.
포스코 실적 전망에 대한 증권가의 의견은 엇갈리고 있다.
이날 하이투자증권은 포스코에 대해 세계 철강 업황 부진으로 향후 실적 둔화가 불가피할 것이라 예상하며 목표주가를 기존 31만원에서 28만원으로 하향 조정했다.
김윤상 하이투자증권 연구원은 "최근 부진한 세계 철강 업황의 흐름은 당분간 계속될 것"이라며 "이런 업황에서 포스코의 실적 둔화는 불가피하다"고 진단했다.
미래에셋대우는 어려운 업황에서도 호실적을 냈다고 평가했다. 이에 목표주가 31만원과 투자의견 ‘매수’를 유지했다.
미래에셋대우 이재광 연구원은 "실수요 및 유통업체들의 반발로 원가 상승분만큼 가격 전가가 온전히 이뤄지지 않는 어려운 상황에도 원재료 비용 이외 원가 절감 노력 지속과 환율 상승 영향 등으로 양호한 실적을 기록한 것으로 판단한다"고 설명했다.
이 연구원은 "8월 이후 주요 원재료 가격이 하락세로 돌아섰으나 현재 가격 수준이 급등 전보다 높고 상반기 원가 급등에도 계약 가격 인상을 미뤄 하반기 가격 인상요인은 아직 충분하다"며 "다만 원재료 가격 하락세가 이어지면 내년 이후 가격 인상은 불확실해질 것"이라고 내다봤다.
아울러 그는 "현재 수요 불확실성이 결국 미중 무역분쟁에 의한 글로벌 경제 성장 불확실성 때문이어서 무역분쟁 우려 완화를 기대해야 하는 상황"이라고 덧붙였다.