[화이트페이퍼=이아람 기자] 금융당국이 저축은행과 상호금융, 신용카드사 등 2금융권의 고위험 대출 위험성을 경고하고 추가충당금을 적립률을 대폭 상향조정해 건전성 강화에 나선다.
금융위원회는 저축은행업·상호금융업·여전업·은행업 감독규정을 개정해 지난 28일부터 2금융권 고위험대출에 대한 건전성 강화 규제를 시행했다고 29일 밝혔다. 개정된 강화 조치는 2분기 재무제표부터 바로 적용할 방침이다.
저축은행의 경우 고금리 신용대출에, 상호금융은 일시상환 방식의 부동산담보대출에 치중하고 있다. 신용카드사의 경우 카드 돌려막기로 인한 위험 가중이 우려되는 상황에서 금융위가 저축은행, 상호금융, 여전업 등 업권별 감독 강화 방안을 내놨다.
저축은행은 내년 1월부터 적용 예정이던 금리 20% 초과 고위험대출에 대한 추가충당금 적립을 6개월 이상 앞당겨서 시행하기로 했다.
고위험대출에 대한 추가충당금 적립률도 20%에서 50%로 대폭 상향조정한다. 고정 분류 대출채권은 일반적으로 20%를 충당금으로 적립해야 하지만 고위험대출은 30%(20%+20%×50%)의 충당금을 쌓아야 한다.
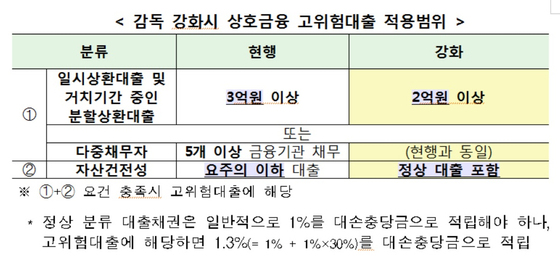
상호금융권의 경우 고위험대출 분류 기준을 현행 '3억원 이상 일시상환대출'을 '2억원 이상 일시상환대출'로 강화했다. 고위험대출에 대한 추가충당금 적립률도 20%에서 30%로 상향조정했다.
이에 따라 정상 분류 대출채권은 일반적으로 1%를 대손충당금으로 적립해야 하지만 고위험대출에 해당하면 1.3%(1%+1%×30%)를 충당금으로 쌓아야 한다.
이와 함께 금융위는 카드사(카드업무 운영 은행 포함)의 고위험대출(2개 이상의 카드 대출을 이용하는 다중채무자)과 캐피탈사의 고위험대출(금리 20% 이상)에 대한 추가충당금 적립(30%) 규정을 신설했다.
아울러 여전사 할부·리스채권 등에 대한 자산건전성 분류기준도 강화했다.
정상 기준은 '연체 3개월 미만'에서 '연체 1개월 미만'으로, 요주의 기준은 '연체 3~6개월'에서 '연체 1~3개월'로, 고정이하 기준은 '연체 6개월 이상'에서 '연체 3개월 이상'으로 각각 강화했다.